国内数字货币dc
作者: admin
· 2026-09-16 · imtoken官方正版
· 阅读 2543
国内数字货币dc
国内数字货币dc(digital currency)并非单一技术,而是涵盖数字人民币(eCNY)与合规数字货币交易平台的统称。作为普通投资者国内数字货币dc,核心需求是理解其底层逻辑、合规边界与实际应用场景,避免被市场谣言误导。数字人民币由央行发行,具备法偿性,主要用于零售支付场景;而“数字货币”在民间语境中常指代基于区块链技术的加密货币,但国内严禁挖矿与交易,仅允许在特定监管框架内探索。
技术层面,数字人民币采用双层运营体系,人民银行发行,商业银行负责兑换与流通。它支持“可控匿名”国内数字货币dc,既保护隐私又满足反洗钱监管要求。相比之下,海外热门币种依赖去中心化共识机制,而国内方案强调中心化管控与效率优化。这种差异决定了使用场景:前者多用于跨境支付与资产储备,后者聚焦于日常消费、政务缴费及普惠金融领域。
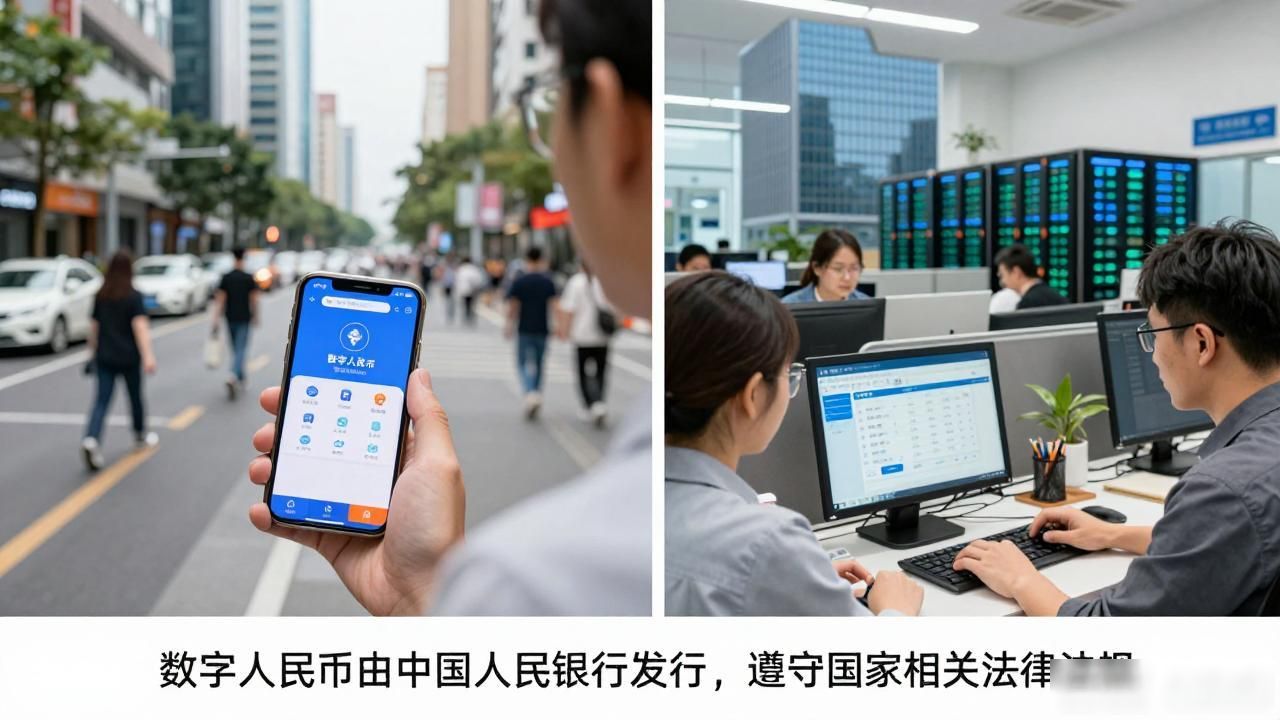
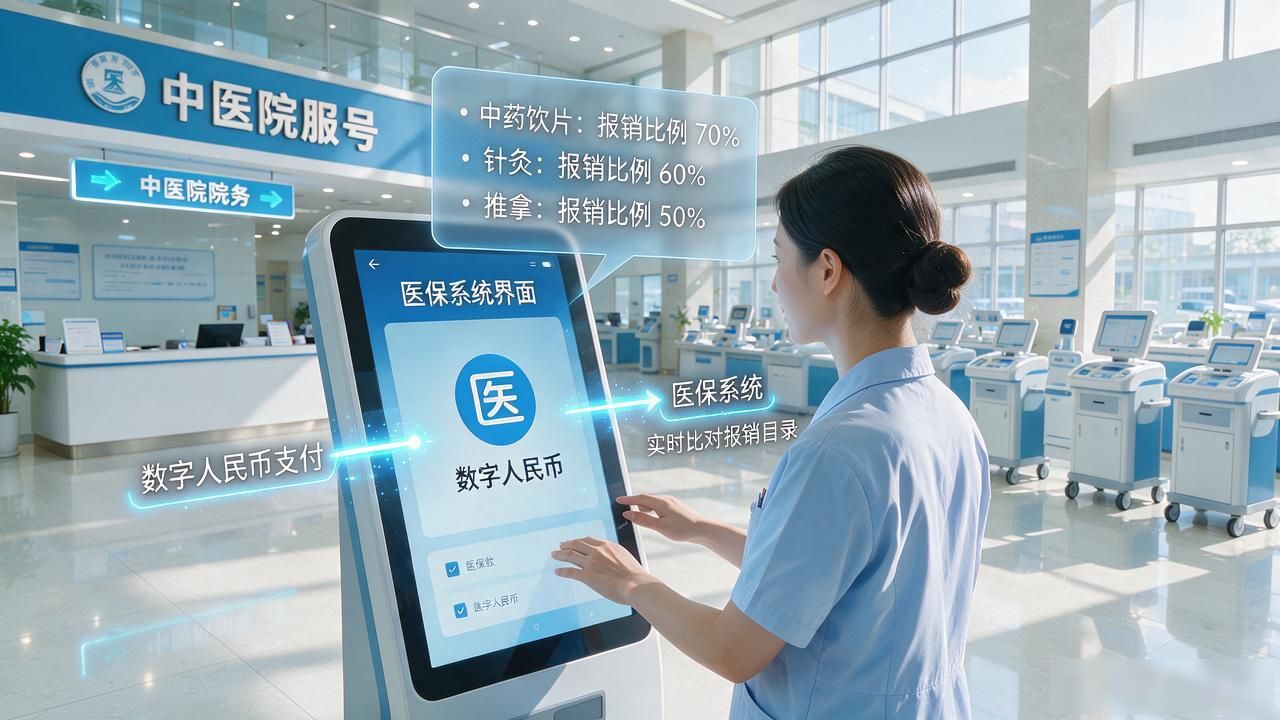
合规性是参与国内数字货币dc生态的红线。任何涉及“币币交易”、“法币兑币”的平台均无合法资质,用户需警惕虚假交易所诱导入金。目前,数字人民币试点已覆盖深圳、苏州、雄安等多地,市民可通过官方App或绑定银行卡体验零门槛支付。对于企业用户,跨行转账费率优势及智能合约自动清算功能,正在重塑供应链金融结算模式,提升资金周转效率。
实际应用中,数字人民币硬钱包(如卡片、穿戴设备)为老年人及视障群体提供无网络支付能力,体现普惠金融价值。在跨境场景,多边央行数字货币桥(mBridge)项目正推动跨境结算秒级到账,降低中间环节成本。普通用户无需囤积数字资产,重点关注官方渠道的支付创新即可。理性认知技术与政策边界,才是应对国内数字货币dc发展的正确姿态。