看懂财年数字货币,避开合规与税务风险
看懂财年数字货币,避开合规与税务风险
对于上市公司高管和财务负责人而言,理解财年与数字货币的关联是核心课题。它不是简单的数字资产买卖,而是嵌入在年度财务报告周期中的复杂变量。很多企业在年末审计时才发现,之前按“非流动资产”处理的挖矿设备或持有的比特币,在税法与会计准则的交叉点上存在巨大差异。
财年数字货币的管理,关键在于时点认定。当你在Q4持有大量ETH,但在12月15日价格暴跌,而财务年度结束在12月31日,中间的估值波动会直接冲击资产负债表。更棘手的是,跨财年的持有期认定会影响税务成本。如果你在11月卖出,这笔损失能否抵减下一财年的收益?不同司法辖区的税务规则各异,盲目套用国内增值税逻辑可能导致跨境合规风险,尤其是涉及链上钱包地址追踪时,数据孤岛会让审计师陷入困境。
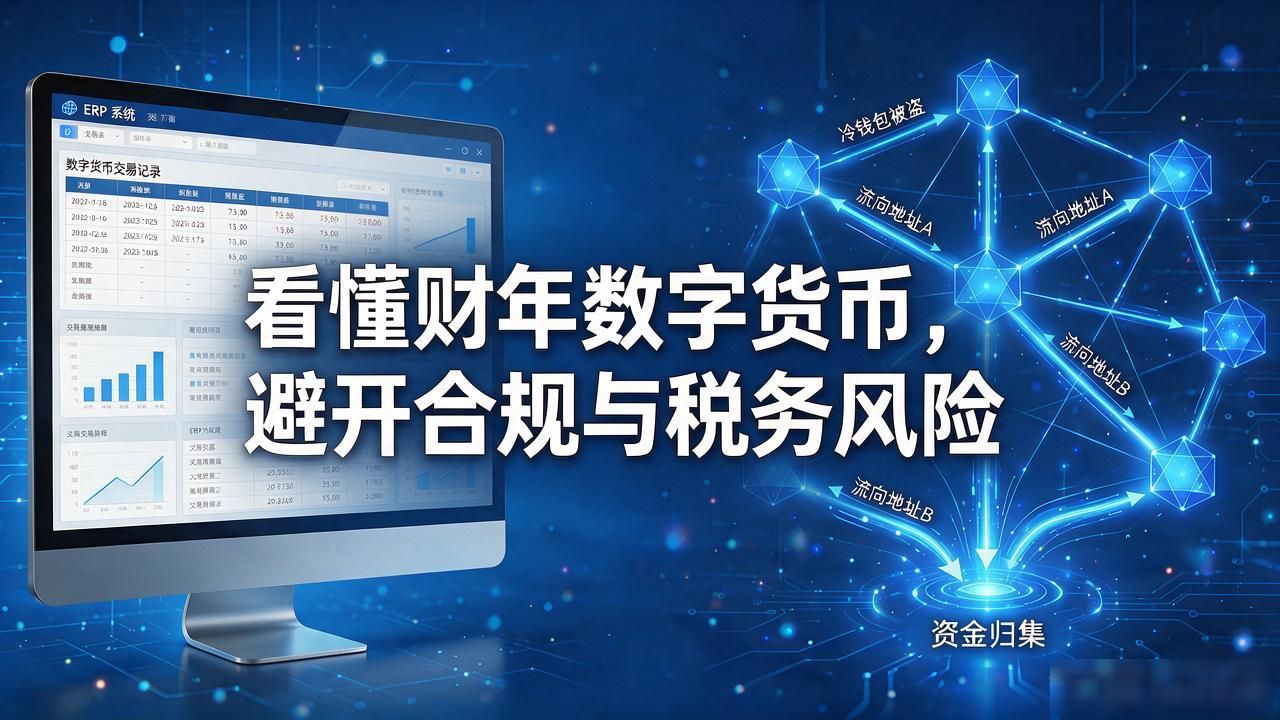
很多企业还在用传统ERP记录数字货币交易,但账本与实际链上记录对不上账是常态。比如,一个交易所的冷钱包被盗,资金流向多个地址后再次归集,财务系统里只看到一笔“未达账项”。要解决这个,必须建立区块链审计轨迹,将每一次Hash签名对应到具体的财年季度。这不是技术问题,而是内部控制设计问题财年数字货币,CFO需要亲自过问,否则年报里的“重大不确定性声明”会吓跑投资者。
别把数字货币当股票看,它的流动性特征截然不同。股票有T+1结算,数字货币是24/7交易,这意味着在财年关账日(比如6月30日或12月31日),你可能正在处理一笔刚成交但尚未完成网络确认的交易。这时候确认收入还是负债?准则指南常常滞后于市场实际。建议设立专门的关账窗口期,锁定链上数据,避免“飞行中换引擎”式的财务调整。
最容易被忽视的是,非现金对价的数字货币薪酬。给高管发算力或代币作为奖金,在财年内如何确认费用?是参考当日市价,还是按历史成本?税法通常要求按发放时的公允价值并入工资薪金缴纳个税,但财务上可能作为股权激励处理,两者差异产生的永久性税务差异,需要在递延所得税负债中如实列报看懂财年数字货币,避开合规与税务风险,别等到税务局查账才反应过来。