没银行卡也能用数字货币,包容性到底差在哪
作者: admin
· 2026-09-30 · imtoken钱包官方app下载
· 阅读 340
没银行卡也能用数字货币,包容性到底差在哪
数字货币常被贴上"极客玩具"的标签,但真正值得关注的,是它能否让那些被传统金融体系挡在门外的人,真正用上、用好。
非洲和东南亚的田野调研中,大量农村妇女、小商贩根本拿不出身份证去银行开户。而一部二手手机加上稳定币钱包,就能完成收款、转账、小额储蓄。这不只是技术层面的事,而是把金融门槛从"机构审批"拉到了"有网就行"。
包容性不是简单的"让所有人下载一个App"。汇率波动会吞噬低收入群体的利润,网络基础设施的城乡落差决定了谁真正"在线"。数字鸿沟换了一层皮没银行卡也能用数字货币,包容性到底差在哪,没消失。没有本地语言界面、没有离线交易能力的系统,对文盲和偏远地区用户来说形同虚设。
监管端的态度直接决定落地速度。把数字货币纳入央行账户体系、允许无银行账户者用手机号注册、为跨境务工者降低汇费——这些才是把"包容"从口号变成制度。2024年多国试点表明,合规框架越清晰,底层用户越敢把日常积蓄放进去。
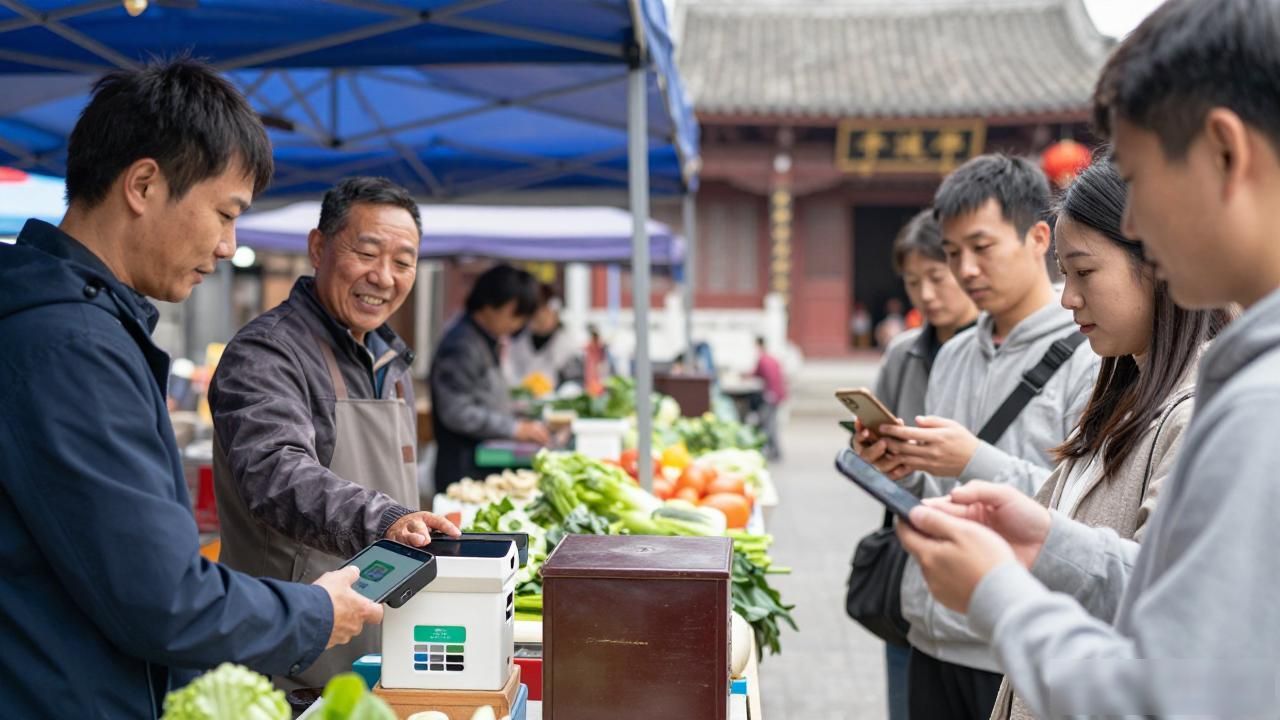
技术跑得再快,缺了"最后一公里"的服务就白搭。社区里的数字素养培训、面向老年人的语音交互界面、与本地集市结合的扫码收款场景,这些看似琐碎的安排,决定了数字货币到底是"精英的期货工具"还是"菜市场的收摊账户"。
衡量这件事成不成,不看交易量,看那个没银行卡的摆摊大姐数字货币包容性,是不是真的用它把当天的货款存进了自己的"账户"里。