数字货币会被代替吗?央行数字货币落地,比特币该不该清仓
数字货币会被代替吗?央行数字货币落地,比特币该不该清仓
我做了八年金融科技研究,见过太多"某某币要凉"的预言,这次不太一样。数字人民币2026年已覆盖全国主要城市,央行数字货币的渗透速度比所有人预期的都快。比特币在2025年底那波大跌后市值缩水近四成,当初喊着"永不消失"的钱包也陆续转手。问题变得很具体:当官方数字货币真正走进每个人的钱包,那些去中心化的加密资产,到底是被取代,还是只是被边缘化?
先说被挤压风险最大的。数字人民币本质是M0的电子化,它替代的是纸币和现金,不是比特币。央行要的是支付效率和反洗钱能力,比特币要的是储值功能和抗审查性,赛道根本不在一条线上。真正难的是中间地带的USDT、USDC这类稳定币,既没有央行背书,又缺比特币的稀缺性叙事,合规收紧后出金通道一封,流动性直接断崖。我认识一个做跨境结算的团队,去年还在用USDT走链,今年被迫转回SWIFT,多挨了两周账期。
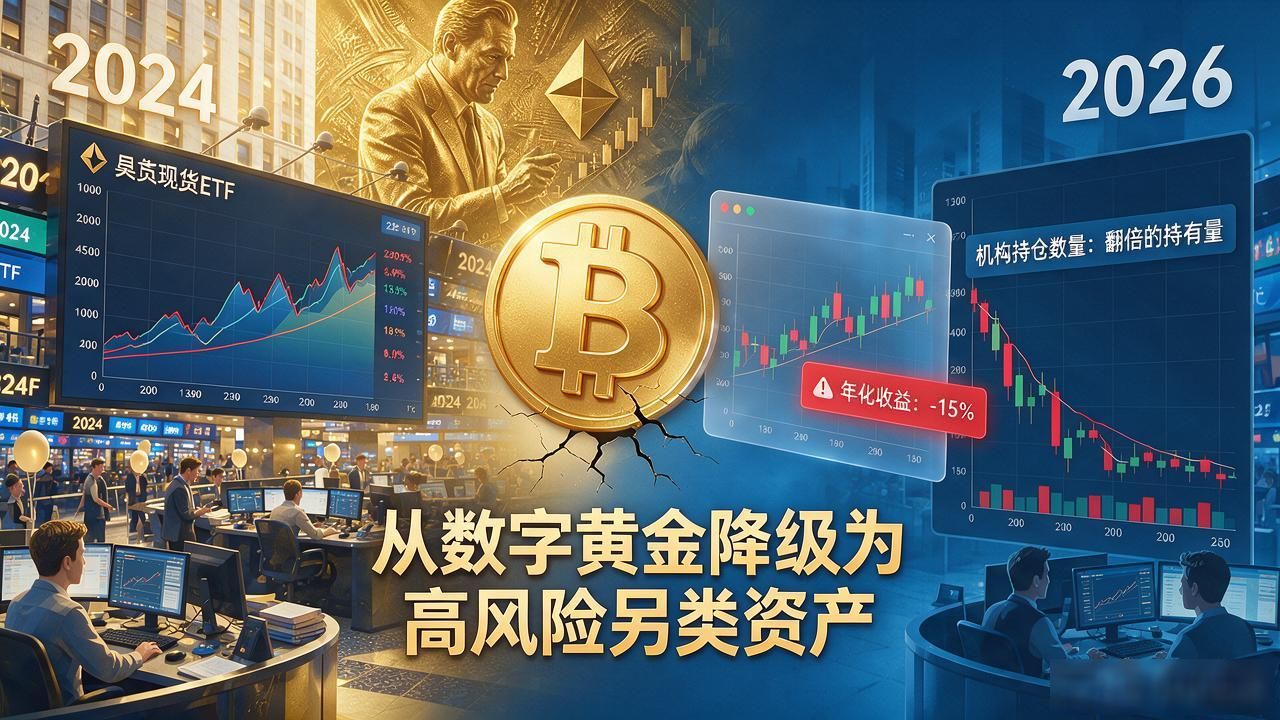
比特币倒没那么脆弱。2024年以太坊现货ETF落地是个信号,华尔街正式把加密资产纳入另类商品定价体系。2026年市场虽然低迷,但持仓机构数量比三年前翻了两倍。它不会被"代替",但会被重新定义——从"数字黄金"降级为"高风险另类资产",和黄金、大宗商品摆进同一个货架。普通用户感知最明显:交易所界面越来越像券商APP,K线图旁多了"年化收益"提示数字货币会被代替吗,去中心化的浪漫感正在被合规流程磨平。
对普通人来说,真正要操心的不是"哪个币会被代替",而是你手里的数字资产放在哪儿、谁说了算。央行数字货币存在银行体系里,本质是存款数字化,受存款保险保护;比特币存在自己钱包里,私钥丢了就没了。一个是"官方帮你管",一个是"你自己扛"。2026年数字人民币活期理财功能上线后,很多人发现年化收益能到1.5%,比银行活期高一截,便把闲钱转了进去。这不是信仰问题,是流动性管理问题。
我没有定论数字货币会被代替吗?央行数字货币落地,比特币该不该清仓,但有个观察:每次有人说"比特币要死了",它死一回价格反而往上蹿一截,恐惧把犹豫者甩下车,剩下的都是死忠。这次不太一样,监管不是来杀它的,是来装护栏的。护栏装好,它没那么野了,但也活得更长。你现在的加密资产里,稳定币、比特币、Meme币各占多少?如果数字人民币明年推跨行即时理财,你会把哪部分挪过去?