法定数字货币收益怎么算?消费者、商家、银行各分到多少
作者: admin
· 2026-10-12 · imtoken钱包官网app下载
· 阅读 689
法定数字货币收益怎么算?消费者、商家、银行各分到多少
央行数字人民币落地三年多了,关于法定数字货币收益的讨论一直不少。我盯这块业务盯了八年,见过商户端最真实的流水账,今天把这笔账给你掰开了、揉碎了讲。
最直观的一层是交易零手续费。你去菜市场买菜、扫二维码乘车,全程不产生任何通道费,跟银行、支付机构都没有关系。智能合约这块更实际——比如企业批量发工资,设好发放条件,到期自动逐笔打到员工账户,中间的对账、转账环节全省了,省下来的是实打实的钱。
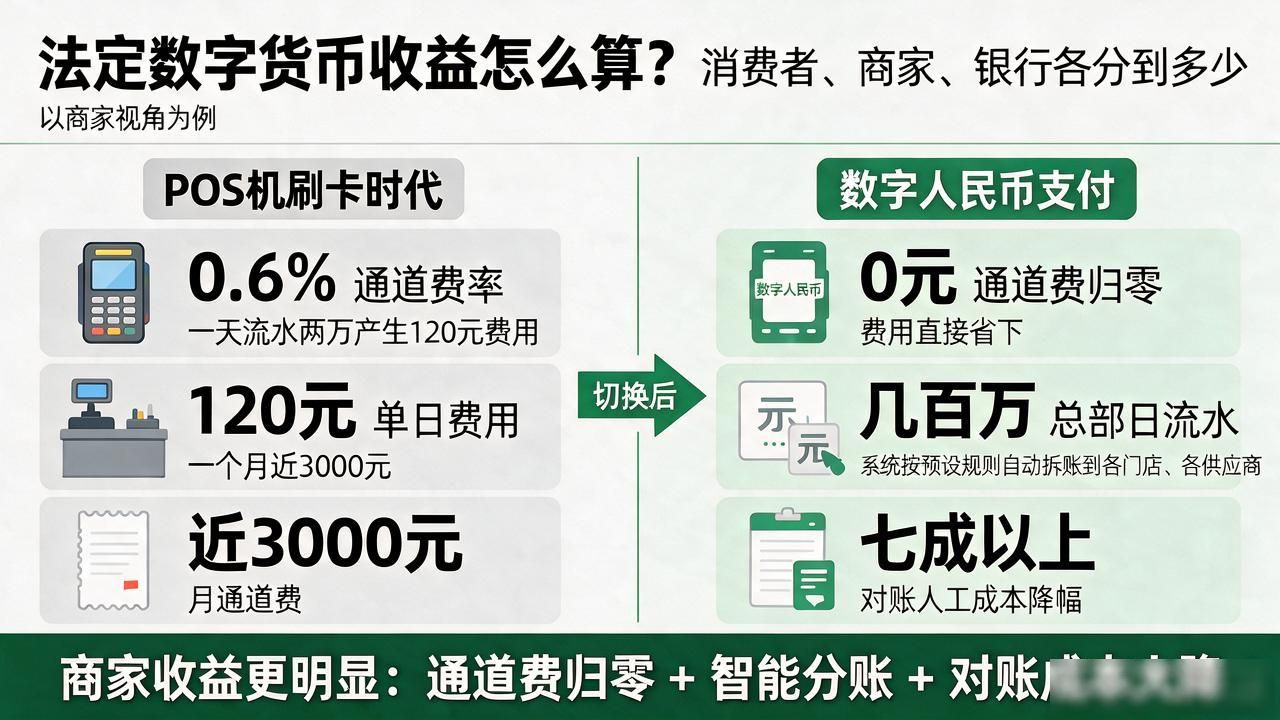
商家这边收益更明显。以前POS机刷卡,通道费零点六左右,一天流水两万就是120块,一个月下来小三千。切到数字人民币支付,这笔费用直接归零。再叠加智能分账功能,连锁品牌总部一天收几百万,系统按预设规则自动拆到各门店、各供应商法定数字货币收益怎么算?消费者、商家、银行各分到多少,对账人工成本砍掉七成以上。
银行和清算机构角度看,现金的印制、运输、保管、销毁,全国一年花掉大几十亿。数字人民币替代流通中现钞后法定数字货币收益,现金运营成本直接压缩一大截。清算环节从原来多层银行逐级划转变成点对点直达,资金在途时间从T+1缩到秒级,整个金融体系的资金占用成本跟着降下来。
拿2025年某试点省份商户端数据看,平均降本比例落在15%到22% 区间,这不是PPT上的漂亮数字,是实际跑出来的流水。你所在的城市已经试点了吗?身边开店的、跑业务的,有没有人已经摸到了这笔收益的变化?