数字货币进报表到底咋搞?八年审计老手说几个实在话
作者: admin
· 2026-10-14 · imtoken钱包官方app下载
· 阅读 814
数字货币进报表到底咋搞?八年审计老手说几个实在话
我干了八年审计,从传统上市公司做到加密交易所,数字货币这块的财务报表真是让我头发白了一轮。核心问题就一个:你账上的比特币到底算商品、资产还是无形资产?答案不同,报表长得完全不一样。
交易所每天几百万笔交易,每笔都得做公允价值计量。价格波动太狠,今天收盘记一个数,明天可能差百分之二十。我们实际操作用交易日收盘价作为入账基准数字货币进报表到底咋搞?八年审计老手说几个实在话,但期末又得重新按公允价值调,差额直接进损益,一张报表利润翻着跟头变。
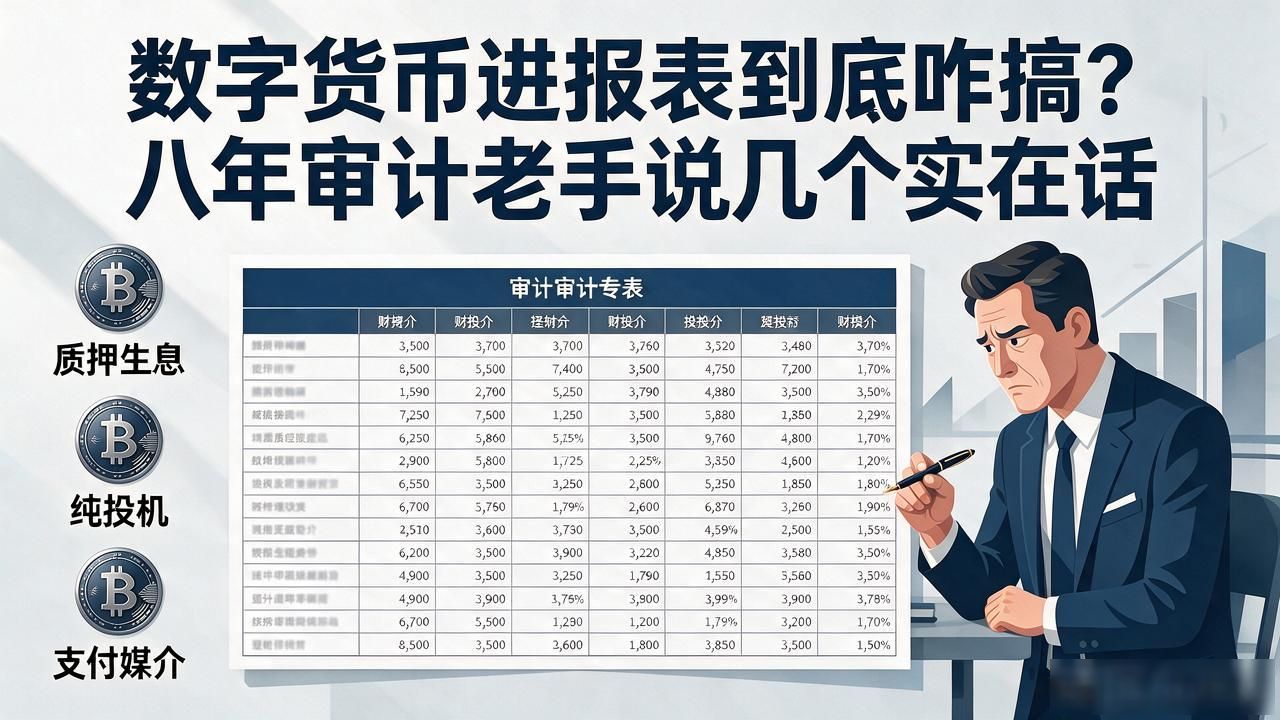
更头疼的是分类。同一批币,有的质押生息,有的纯投机,有的做支付媒介。不同用途对应不同科目,质押收益算不算经常性收入,客户拿币做支付和拿币做库存,确认时点完全两码事。我们团队光内部口径就改了三遍。
税务更碎。持有期超一年和不到一年,税率不同;用币换服务算不算视同销售;跨链转账算不算处置。披露得把托管地址、链上哈希、法币估值全列附注,审计师逐笔核,工作量是传统项目的四五倍。
最大的坑不在准则里,在实操中。客户链上数据对不上账本,钱包丢了找不回来数字货币里的财务报表,分叉币算谁的,都没标准答案。我们只能按最保守口径处理,把不确定性充分披露,让报表使用者自己掂量风险敞口有多大。
标签:
数字货币里的财务报表