网上法定数字货币到底是什么来头,跟咱们日常花钱到底有啥关系
作者: admin
· 2026-10-20 · imtoken钱包官方app下载
· 阅读 514
网上法定数字货币到底是什么来头,跟咱们日常花钱到底有啥关系
最近网上法定数字货币的讨论热度很高,很多人把它跟手机里的支付余额混为一谈。说白了网上法定数字货币,法定数字货币是央行发行的、代表国家信用的数字化货币,跟任何一家商业公司的电子钱包性质完全不同。把这个底层逻辑搞清楚,后面聊使用场景和实际影响才不会跑偏。
技术架构上,法定数字货币走的是央行直接发行、商业银行负责兑回分发的双层结构,核心数据归央行管。这意味着交易可追踪但个人信息受保护,既能打击洗钱逃税网上法定数字货币到底是什么来头,跟咱们日常花钱到底有啥关系,又不至于让每笔消费被随意翻查。跟预付卡或第三方余额不同,它是真正的法币,具有无限法偿能力。
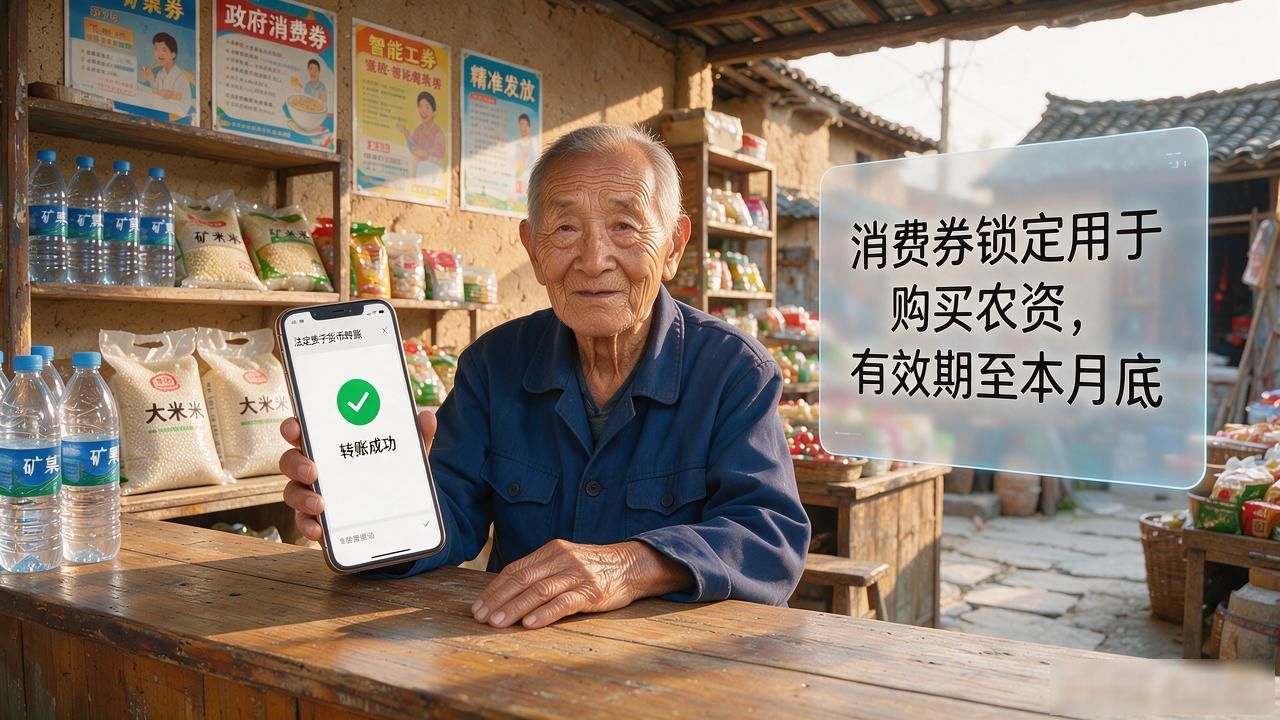
落到日常,最实用的场景是离线支付:手机没信号、没电也能完成小额转账,在偏远乡镇或突发状况下特别管用。它还支持智能合约功能,比如政府发的补贴、消费券可以锁定用途和有效期,到账后自动约束,减少中间截留。对不习惯操作复杂App的老年人来说,使用门槛跟普通电子钱包差不多。
目前试点已经铺到不少城市,坐地铁、买菜、交水电费都能用。但争议也没停过:现金会逐步退出日常流通吗?隐私边界到底划在哪?如果哪天你的工资、养老金、孩子学费全部以法定数字货币发放,你会怎么调整自己的消费和理财方式?