央行数字货币怎么保值?数字人民币放手里会不会越来越不值钱
作者: admin
· 2026-11-05 · imtoken钱包官方app下载
· 阅读 943
央行数字货币怎么保值?数字人民币放手里会不会越来越不值钱
很多人拿到数字人民币钱包,第一反应就是"这玩意儿能不能像股票基金一样涨"。其实数字人民币本质就是央行发行的法定货币,和纸币、存款一样,它的面值就是面值,不存在"升值"这回事。保值这件事,核心不是让货币本身涨,而是别让你的购买力被通胀吃掉。
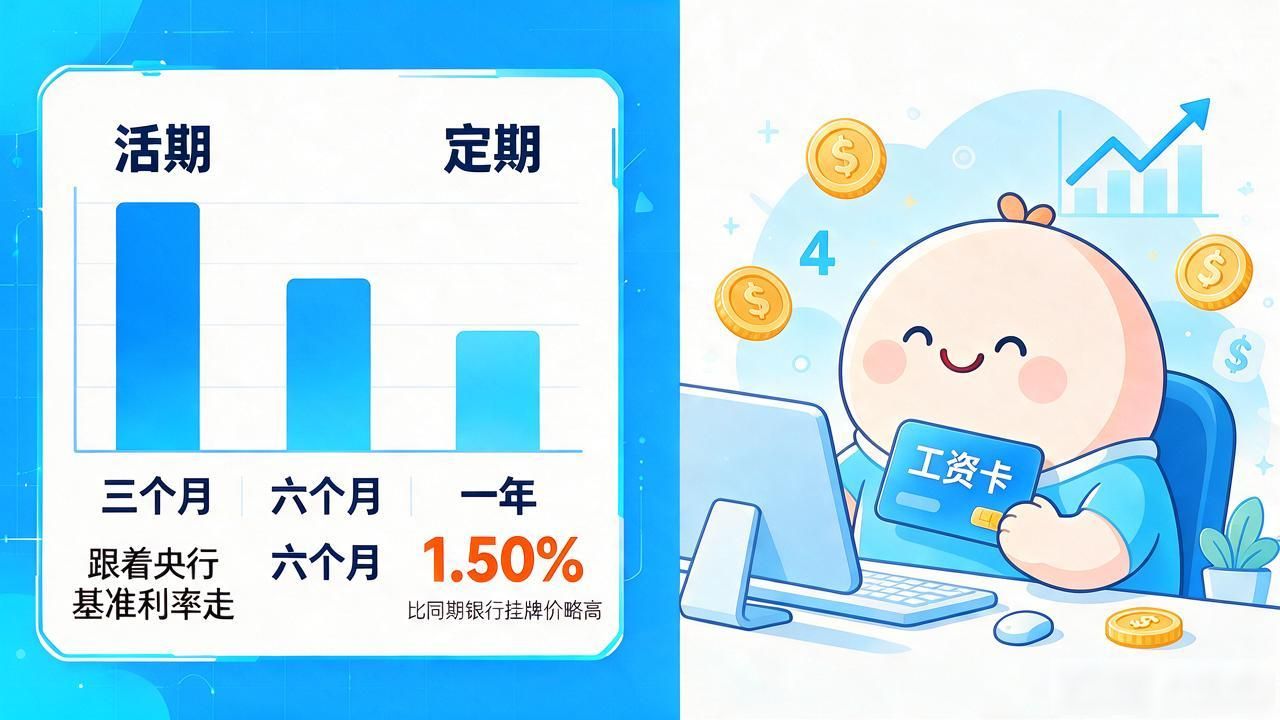
拿数字人民币当日常消费工具,买菜、交房租、扫码付款,流动性没问题,和现金等价。但如果你把它全塞进钱包里当"定期存款"放几年,它和纸币一样不会生息。真要保值,得把数字人民币换成银行活期或短期理财,哪怕年化只有1.5%,也比干放在钱包里强——至少能跑赢一点物价。
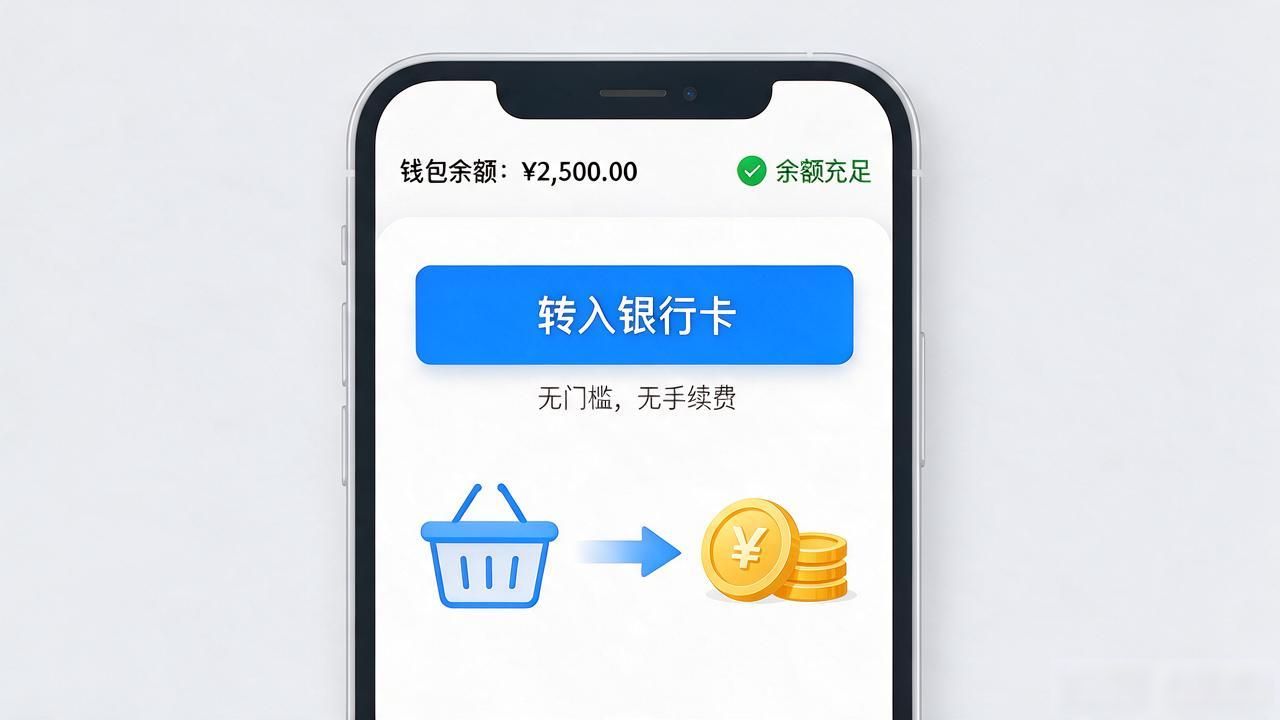
实际操作上,数字人民币钱包里的钱可以随时转回银行卡,没有门槛也没有手续费。你可以把日常开销留两三千在钱包里,剩下的转入银行做货币基金或者国债逆回购。遇到大额支出前再把钱转回钱包。这样既不耽误使用央行数字货币怎么保值?数字人民币放手里会不会越来越不值钱,又让闲置资金有个小收益,比纯持有货币本身更靠谱。
还有一点容易忽略:数字人民币的发行量跟随M2走,长期看购买力取决于整体经济。与其琢磨"数字货币会不会缩水",不如关注自己手里的钱有没有在实际产生回报。哪怕一年利息就几百块央行数字货币怎么保值,只要持续攒着、别乱花,十几年下来也是一笔可观的复利积累。
标签:
央行数字货币怎么保值