央行数字货币最终受益到底归谁?跟普通钱包有啥关系
作者: admin
· 2026-09-21 · imtoken钱包官方app下载
· 阅读 1303
央行数字货币最终受益到底归谁?跟普通钱包有啥关系
央行数字货币落地这几年,吵得最凶的话题就是"到底谁受益"。我跟踪了三年,说句实在话,答案没那么玄乎,核心就几个方向。
最直观的就是支付成本归零。现在跨境汇款手续费动辄几美元,DCEP直接点对点央行数字货币最终受益到底归谁?跟普通钱包有啥关系,中间商赚不到差价。对频繁做外贸的小老板来说,一年省下的手续费就是实打实的利润。我认识的一个做跨境电商的朋友,光这一项每年就省了小两万。
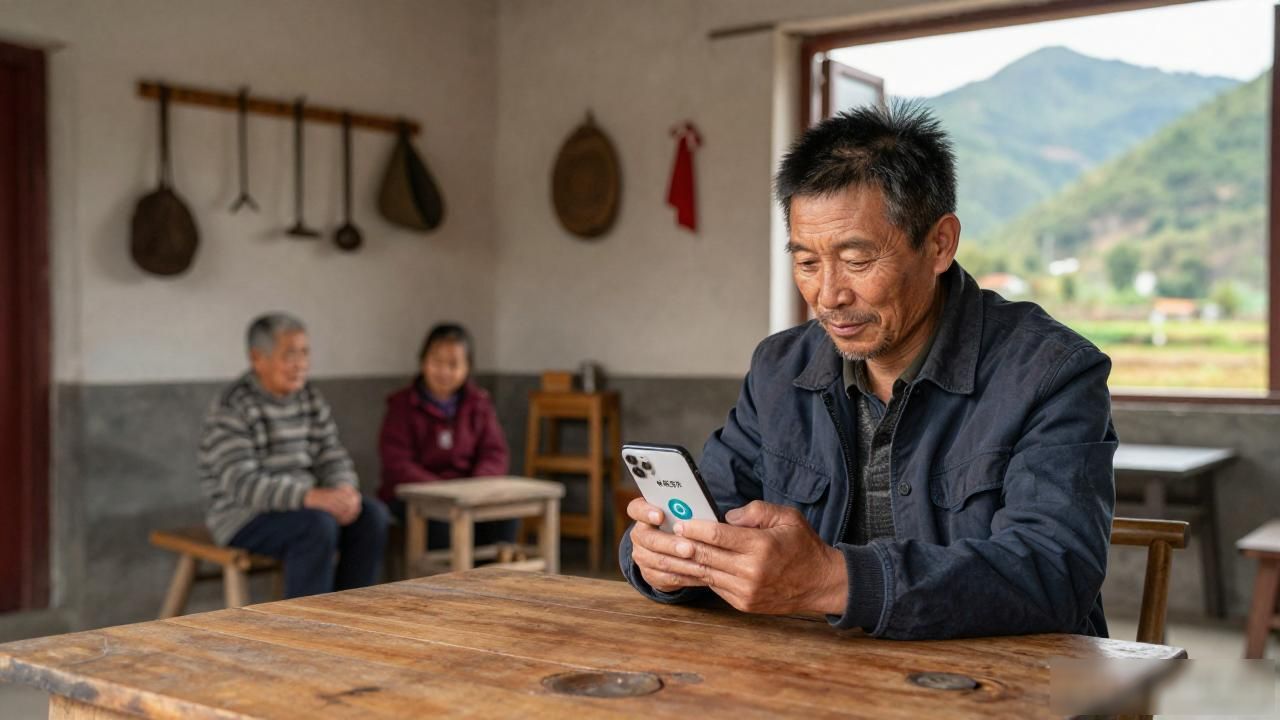
受益面最广的一块央行数字货币最终受益,是金融普惠。偏远地区没有银行网点的人,以前贷款难、存取款难。DCEP不需要实体网点,一部手机就能完成存取和小额信贷。大量"金融空白人群"第一次被拉进正规金融体系,他们才是真正被托住的那群人。
往深处看,央行数字货币的可编程特性才是真正的杀手锏。补贴、消费券可以精准到"只发给谁、只能花在哪"。以前撒出去的钱大量被截留或挪用,现在直接到账且限定用途,政策落地效率完全不同。这一层受益的是整个社会的资源配置。
但别忽略一个现实:最先吃到红利的其实是技术基础设施商。芯片、安全模块、清算系统,这些硬件和软件供应商会有一轮确定性订单。对普通人来说,与其猜谁"最终受益",不如关注自己能不能先用上、省多少,这比宏大叙事靠谱得多。
标签:
央行数字货币最终受益