比特币怎么算进家底?一张数字货币财务规划图就够了
作者: admin
· 2026-11-21 · imtoken钱包官方app下载
· 阅读 405
比特币怎么算进家底?一张数字货币财务规划图就够了
做了十几年家庭财务规划,今年客户问得最多的不是房贷、不是基金,而是"老师,我账上有三万U,这玩意儿怎么往表里填?"说实话,数字货币财务规划图在多数家庭的资产负债里还是个空白格。它不是什么玄学,就是把你钱包里的比特币、ETH、稳定币一笔笔摊开,跟房子、存款摆到同一张纸上算总账。
很多人觉得币价波动太大,填进规划图会"污染"整体数据。我见过一个客户比特币怎么算进家底?一张数字货币财务规划图就够了,2022年割在低谷后,把那一万五千美元当"沉没成本"从表上抹掉了,结果2024年反弹时他根本想不起自己还有那个地址、那把助记词在哪。资产不管涨跌,只要你还持有,就必须进图。
一张靠谱的图,至少得有四块:持有明细(币种、数量、对应本币估值)、成本区间(不是单笔买入价,是加权均价,因为分批建仓太常见了)、风险敞口(占家庭总资产百分比,我一般建议别超15%)、退出节奏(每半年重估一次,设好触发线)。别画成K线图,那是盯盘用的,不是规划用的。
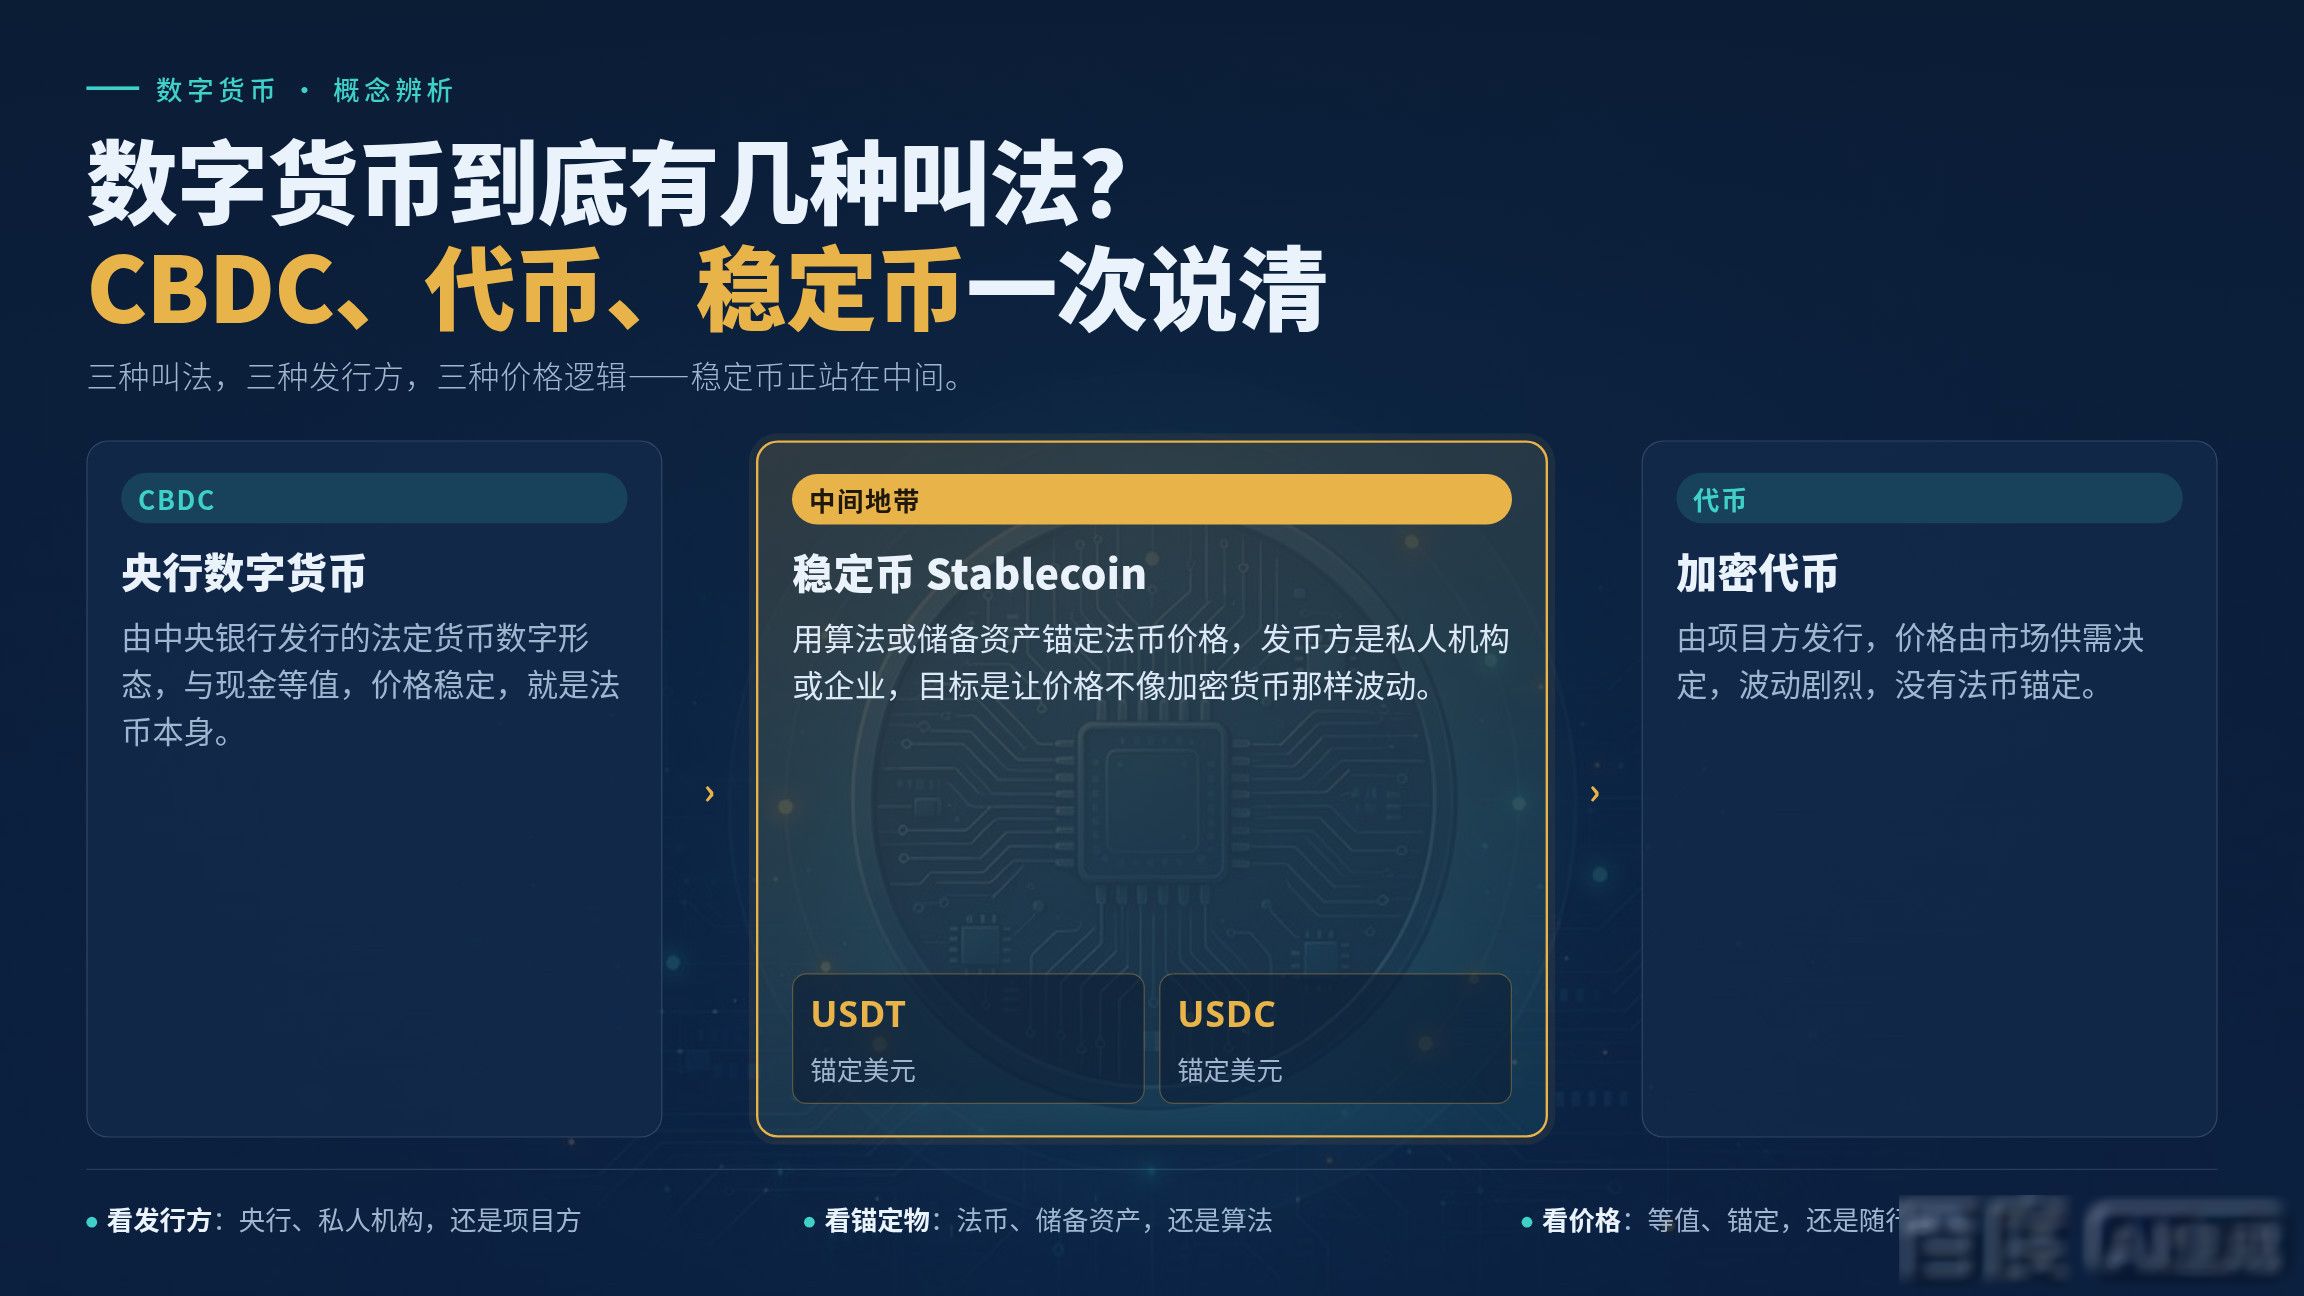
最大的坑是税务留痕。去年帮一个客户做年度汇算,他三年间买卖了四十多笔以太坊,全记在手机备忘录里,税务那边根本不认。规划图上每笔交易的日期、手续费、换汇损益都得白纸黑字。另外稳定币那块,USDT和USDC别混着写数字货币财务规划图,它们的底层资产和信用风险完全不同,分开列才看得清。
说回开头那个三万U的客户,我给他画完图,他盯着看了十分钟,轻声说了句:"原来我一年赚的利润,全被汇率波动吃掉了。"你手里的数字货币,到底占了你家底多大一块?如果现在让你把它画进一张A4纸里,你画得出来吗?